
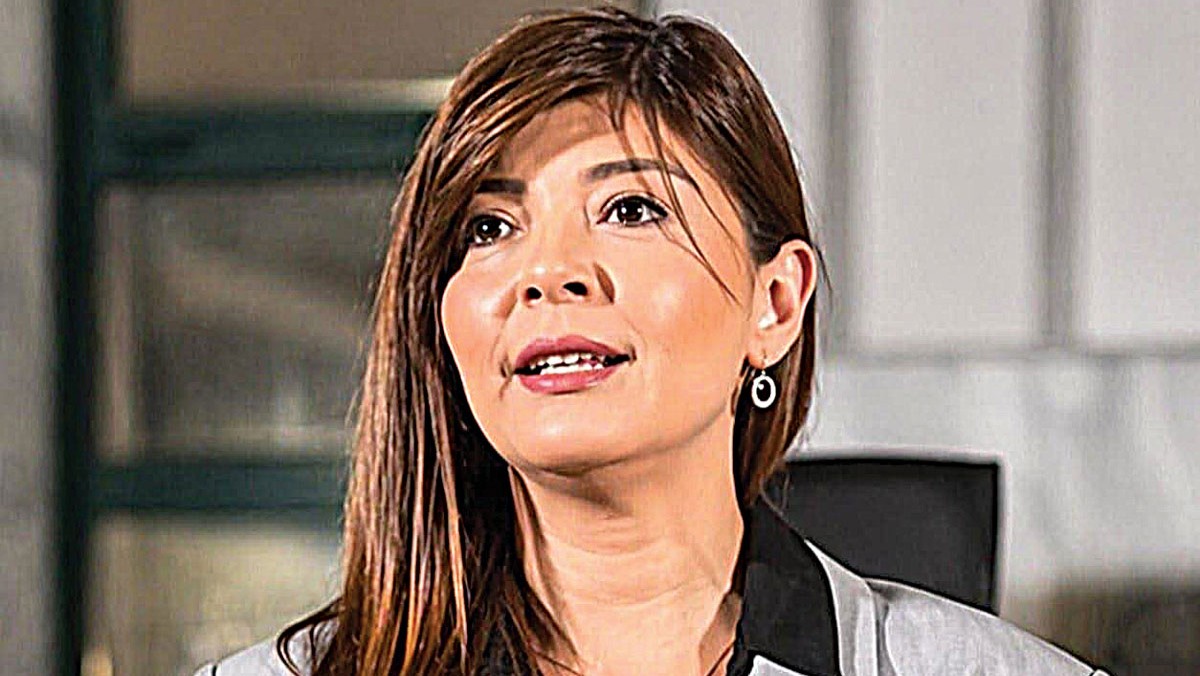
Ευαγγελια Κολα: «Η προστασια της πρωτης κατοικιας ειναι ζητημα ανθρωπινης αξιοπρεπειας»
Την ανάγκη διαμόρφωσης ενός νέου, αποτελεσματικού πλαισίου προστασίας της πρώτης κατοικίας, που θα εξασφαλίζει τη δυνατότητα αποπληρωμής των οφειλών χωρίς να οδηγεί τους πολίτες στην απώλεια της οικογενειακής τους στέγης, ανέδειξε η δικηγόρος και Υποψήφια Διδάκτωρ Πολιτικής Δικονομίας, με ερευνητικό αντικείμενο το Δίκαιο της Αναγκαστικής Εκτέλεσης κ.Ευαγγελία Κόλα, μιλώντας στο «Ράδιο Παρατηρητής94fm» με αφορμή πρόσφατη δικαστική απόφαση που αφορά την ακύρωση διαδικασίας πλειστηριασμού.
Η κ. Κόλα αναφέρθηκε στη σημασία της πρόσφατης απόφασης του Συμβουλίου της Επικρατείας, που «χαιρετίστηκε» πανελλαδικά ως απόφαση – σταθμός για την προστασία της πρώτης κατοικίας, επισημαίνοντας ότι μπορεί να αποτελέσει σημαντικό νομικό επιχείρημα σε αντίστοιχες υποθέσεις, χωρίς ωστόσο να συνεπάγεται την καθιέρωση γενικής προστασίας της πρώτης κατοικίας.
Ξεκινώντας από την υπόθεση αυτή καθ’ αυτή η ίδια περιέγραψε πως το Δημόσιο είχε προχωρήσει σε κατάσχεση και διαδικασία πλειστηριασμού του 50% της κύριας κατοικίας ενός οφειλέτη, με το υπόλοιπο ποσοστό του ακινήτου να ανήκει στη σύζυγό του, για οφειλή ύψους περί των 150.00 ευρώ, με τιμή πρώτης προσφοράς για το κατασχεθέν ποσοστό της κατοικίας να ορίζεται στις 80.000 ευρώ.
Η ιδιαιτερότητα της υπόθεσης, σύμφωνα με την ίδια, ήταν ότι ο οφειλέτης διέθετε και άλλα περιουσιακά στοιχεία, από τα οποία θα μπορούσε να ικανοποιηθεί η απαίτηση του Δημοσίου, χωρίς να απαιτείται η εκποίηση της κύριας κατοικίας του.
Ο πολίτης είχε δικαιωθεί αρχικά από τα δικαστήρια, ενώ το Δημόσιο συνέχισε να επιδιώκει τον πλειστηριασμό, με την υπόθεση να φτάνει τελικά στο Συμβούλιο της Επικρατείας.
Όπως εξήγησε η κ.Κόλα η απόφαση του ΣτΕ αναγνώρισε τη σημασία της προστασίας της κατοικίας σε συνάρτηση με την ανθρώπινη αξιοπρέπεια, κρίνοντας ότι έπρεπε να ληφθεί υπόψη η ύπαρξη άλλων περιουσιακών στοιχείων που μπορούσαν να καλύψουν την οφειλή.
«Αυτό το οποίο είπε εν τέλει το ΣτΕ, και ήταν αυτό το οποίο επικροτούμε, είναι ότι οφείλουμε να δείξουμε σεβασμό στην πρώτη κατοικία ως το σημείο το οποίο ξεκινάει η αξιοπρέπεια του προσώπου», ανέφερε χαρακτηριστικά επισημαίνοντας πως η συγκεκριμένη εξέλιξη έχει ιδιαίτερη σημασία, καθώς στην προκειμένη περίπτωση δεν ήταν κάποια τράπεζα ή εταιρεία διαχείρισης απαιτήσεων που επέμενε στον πλειστηριασμό, αλλά το ίδιο το Δημόσιο.
Από την άλλη πλευρά, ξεκαθάρισε ότι η απόφαση δεν επαναφέρει αυτομάτως ένα γενικό καθεστώς προστασίας της πρώτης κατοικίας, αλλά αναδεικνύει τη σημασία της δικαστικής εξέτασης των ιδιαίτερων περιστάσεων κάθε υπόθεσης.
«Η αναγκαστική εκτέλεση δεν μπορεί να γίνεται χωρίς όρια»
Κάνοντας ειδική μνεία στις αρχές της αναλογικότητας και της απαγόρευσης καταχρηστικής άσκησης δικαιώματος, οι οποίες, όπως εξήγησε, αποτελούν βασικά όρια στην άσκηση των δικαιωμάτων του δανειστή, η ίδια αναγνώρισε μεν ότι η αναγκαστική εκτέλεση αποτελεί νόμιμο μέσο ικανοποίησης των απαιτήσεων και ότι, υπό το ισχύον νομοθετικό πλαίσιο, η πρώτη κατοικία δεν εξαιρείται γενικά από τη διαδικασία πλειστηριασμού, επισήμανε ωστόσο ότι η νομιμότητα μιας διαδικασίας δεν σημαίνει πως κάθε επιλογή του δανειστή είναι αυτομάτως δικαιολογημένη.
«Η αρχή της αναλογικότητας και η καταχρηστικότητα είναι κάποια όρια που ο ίδιος ο νομοθέτης ήθελε να επιβάλει στον δανειστή», σημείωσε, εξηγώντας πως κατά την ίδια όταν υπάρχουν περισσότερα περιουσιακά στοιχεία, θα πρέπει να εξετάζεται εάν η απαίτηση μπορεί να ικανοποιηθεί με τρόπο λιγότερο επαχθή για τον οφειλέτη.
«Θα πρέπει ο δανειστής να έχει στο νου του, ξεκινώντας μια διαδικασία εκτέλεσης, ποιο θα είναι αυτό που θα ικανοποιήσει την απαίτησή του και ποιο θα είναι λιγότερο επαχθές για τον ίδιο τον οφειλέτη», υπογράμμισε.
«Ο οφειλέτης πολλές φορές δεν γνωρίζει καν ποιος διαχειρίζεται το χρέος του»
Κληθείσα να σχολιάσει το υφιστάμενο πλαίσιο, που χαρακτηρίζει μια μεγάλη πλειοψηφία των ελληνικών νοικοκυριών σήμερα, η κ.Κόλα περιέγραψε μια ιδιαίτερα δύσκολη πραγματικότητα, στην οποία οι συνεχείς μεταβιβάσεις και τιτλοποιήσεις δανειακών απαιτήσεων δημιουργούν, όπως υποστήριξε, σοβαρά προβλήματα ενημέρωσης και επικοινωνίας.
Σε αρκετές περιπτώσεις, σύμφωνα με την ίδια, οι οφειλέτες δυσκολεύονται ακόμη και να διαπιστώσουν ποια εταιρεία διαχειρίζεται την οφειλή τους, προκειμένου να απευθυνθούν σε αυτήν και να υποβάλουν πρόταση ρύθμισης.
«Δεν είναι όλοι οι οφειλέτες κακοπληρωτές. Σαφώς δεν είναι όλοι αυτοί που λένε “δεν θέλω να πληρώσω”. Οι περισσότεροι είναι αυτοί οι οποίοι θέλουν να αποπληρώσουν και αποζητούν μία βιώσιμη λύση», τόνισε, περιγράφοντας περιπτώσεις στις οποίες η αναζήτηση του αρμόδιου διαχειριστή ή η χορήγηση των απαιτούμενων εγγράφων μπορεί να διαρκέσει πολλούς μήνες.
Αναφέρθηκε ακόμη σε περιστατικά οφειλετών οι οποίοι συνεχίζουν να καταβάλλουν δόσεις σε τραπεζικό λογαριασμό που τους έχει υποδειχθεί, για να πληροφορηθούν αργότερα ότι η απαίτηση έχει μεταβιβαστεί σε άλλη εταιρεία και ότι οι καταβολές τους δεν έχουν τακτοποιηθεί όπως ανέμεναν.
Η κατάσταση αυτή, όπως υπογράμμισε, δημιουργεί πρόσθετη ανασφάλεια στους δανειολήπτες και δυσχεραίνει την προσπάθειά τους να εξυπηρετήσουν τις υποχρεώσεις τους.
Η δικηγόρος στάθηκε ιδιαίτερα και στο ζήτημα της αύξησης των οφειλών μέσα από τόκους, τόκους υπερημερίας και πρόσθετες επιβαρύνσεις, τονίζοντας πως δεν είναι λίγες οι περιπτώσεις στις οποίες το αρχικό κεφάλαιο ενός δανείου έχει διογκωθεί σημαντικά, με αποτέλεσμα ο οφειλέτης να καλείται να καταβάλει ποσά πολύ υψηλότερα από εκείνα που αρχικά είχε δανειστεί.
«Η λύση είναι πώς μπορεί ο πολίτης αυτός, πριν αναγκαστεί να φτάσει στη Δικαιοσύνη, να έχει μια πλήρη εποπτεία του τι χρωστάει και πώς αυτό το δάνειό του, ξεκινώντας από τις 80.000 ευρώ, έφτασε στις 160 και στις 200», ανέφερε.
Με βάση όλα τα παραπάνωη κ. Κόλα και στον τρόπο εποπτείας των εταιρειών διαχείρισης απαιτήσεων, ξεκαθαρίζοντας ότι με βάση το ισχύον θεσμικό πλαίσιο, η εποπτεία των εταιρειών αυτών ανήκει στην Τράπεζα της Ελλάδος, εκφράζοντας ωστόσο σοβαρές επιφυλάξεις για το κατά πόσο αυτή ασκείται αποτελεσματικά στην πράξη.
«Προσωπική μου άποψη είναι ότι δεν υπάρχει αυτή η εποπτεία ή τουλάχιστον δεν ασκείται με τον τρόπο με τον οποίο θα έπρεπε να ασκηθεί», δήλωσε, ενώ αναφερόμενη σε πρόστιμα που είχαν επιβληθεί κατά το παρελθόν σε εταιρείες διαχείρισης, επισήμανε ότι η επιβολή κυρώσεων δεν αρκεί, εφόσον δεν μεταβάλλονται οι πρακτικές που δυσχεραίνουν την εξυπηρέτηση των πολιτών.
«Το ζήτημα δεν είναι το πρόστιμο. Ο πολίτης δεν επωφελείται από αυτό. Ο πολίτης επωφελείται στην πράξη από το τι άλλαξε», σημείωσε, υπογραμμίζοντας την ανάγκη ουσιαστικού και συνεχή ελέγχου, ώστε να διαπιστώνεται αν οι εταιρείες ανταποκρίνονται εγκαίρως στα αιτήματα των οφειλετών, αν παρέχουν σαφή ενημέρωση και αν διευκολύνουν την αναζήτηση βιώσιμων λύσεων.
Οι δυσκολίες του εξωδικαστικού μηχανισμού και το κόστος της δικαστικής προσφυγής
Αναφερόμενη στις δυνατότητες ρύθμισης των οφειλών, η κ. Κόλα εμφανίστηκε επιφυλακτική ως προς την αποτελεσματικότητα των υφιστάμενων μηχανισμών.
Όπως υποστήριξε, η πλατφόρμα του εξωδικαστικού μηχανισμού παρουσιάζει δυσκολίες για τους πολίτες, ενώ οι διαδικασίες συχνά καθυστερούν εξαιτίας της επικοινωνίας με τις τράπεζες και τις εταιρείες διαχείρισης.
Η ίδια εκτίμησε ότι η καθιέρωση συγκεκριμένου αριθμού δόσεων δεν αποτελεί από μόνη της επαρκή λύση, εφόσον δεν λαμβάνονται υπόψη οι πραγματικές οικονομικές δυνατότητες κάθε οφειλέτη.
«Δεν θα του λύσουν το πρόβλημα οι 120 δόσεις. Θα του λύσει το πρόβλημα όταν κάποιος μπορεί να επικοινωνήσει απευθείας με αυτόν ο οποίος διαχειρίζεται, να έχει πλήρη εποπτεία και έλεγχο του τι χρωστάει και πώς μπορεί να το αποπληρώσει», ανέφερε.
Παράλληλα, στάθηκε στις δυσκολίες που αντιμετωπίζουν κυρίως μεγαλύτερης ηλικίας δανειολήπτες, οι οποίοι καλούνται να διαχειριστούν ηλεκτρονικές πλατφόρμες, ψηφιακές αιτήσεις και απαιτήσεις αποστολής εγγράφων.
Σε πολλές περιπτώσεις, όπως είπε, η προσφυγή σε δικηγόρο καθίσταται πρακτικά αναγκαία, προσθέτοντας όμως ένα ακόμη οικονομικό βάρος σε ανθρώπους που ήδη δυσκολεύονται να ανταποκριθούν στις υποχρεώσεις τους.
Επιπλέον, επισήμανε ότι η άσκηση ανακοπής κατά πράξεων αναγκαστικής εκτέλεσης αποτελεί σύνθετη νομική διαδικασία, η οποία υπόκειται σε αυστηρές προθεσμίες και προϋποθέσεις.
Κατά την ίδια, η δικαστική προσφυγή δεν πρέπει να αποτελεί τη μοναδική ουσιαστική διέξοδο για τον οφειλέτη.
Όπως επισήμανε, η θέσπιση κανόνων για την υποβολή και την απάντηση αιτημάτων ρύθμισης δεν μπορεί να αποδώσει χωρίς πραγματική εποπτεία και αποτελεσματική εφαρμογή.
Στο πλαίσιο αυτό υποστήριξε ότι η Δικαιοσύνη πρέπει να εξετάζει ουσιαστικά τις περιστάσεις κάθε υπόθεσης, λαμβάνοντας υπόψη τις κοινωνικές επιπτώσεις της αναγκαστικής εκτέλεσης, διατυπώνοντας την πρόταση να ενισχυθεί η δυνατότητα αναζήτησης βιώσιμων λύσεων με δικαστική παρέμβαση, ώστε να διευκολύνεται ο διακανονισμός των οφειλών πριν από την απώλεια της κατοικίας.
«Δεν μπορούμε να προστατεύσουμε 100% την πρώτη κατοικία, μπορούμε όμως να βρούμε βιώσιμες λύσεις»
Στο πλαίσιο αυτό η κ. Κόλα αναφέρθηκε στην ανάγκη μιας νέας νομοθετικής παρέμβασης για την προστασία της οικογενειακής στέγης, καθώς όπως υποστήριξε η κατάργηση του προηγούμενου πλαισίου προστασίας, που είχε συνδεθεί με τον νόμο Κατσέλη, έχει αφήσει σημαντικό κενό για τους δανειολήπτες που αντιμετωπίζουν οικονομικές δυσκολίες.
Η ίδια αναγνώρισε ότι δεν είναι ρεαλιστικό να εξαιρεθεί απολύτως κάθε πρώτη κατοικία από τις διαδικασίες αναγκαστικής εκτέλεσης, επισήμανε, όμως, ότι μπορεί να δημιουργηθεί ένα σύστημα που θα λαμβάνει υπόψη την πραγματική οικονομική κατάσταση του πολίτη και θα του δίνει τη δυνατότητα να αποπληρώνει την οφειλή του με βιώσιμους όρους.
«Δεν μπορούμε να προστατεύσουμε 100% την πρώτη κατοικία. Μπορούμε όμως να βάλουμε βιώσιμες λύσεις για τον πολίτη, ώστε να μπορεί εκείνος να προστατεύσει την κατοικία του», ανέφερε, τονίζοντας πως μια τέτοια προσέγγιση θα μπορούσε να εξυπηρετήσει ταυτόχρονα και τις δύο πλευρές, καθώς ο δανειστής θα εισπράττει την απαίτησή του, ενώ ο οφειλέτης θα διατηρεί τη δυνατότητα να παραμείνει στην κατοικία του.
«Ο ίδιος ο οφειλέτης θα μπορεί να την προστατεύσει, βγάζοντάς του μία δόση η οποία θα μπορεί να είναι βιώσιμη για εκείνον. Και με αυτόν τον τρόπο πολύ απλά ο δανειστής ικανοποιείται και ο πολίτης διατηρεί και την αξιοπρέπειά του», υπογράμμισε.
Η δικαστική απόφαση ως αφετηρία για ένα νέο πλαίσιο προστασίας
Ερωτηθείσα ως προς τη νομική σημασία της απόφασης του ΣτΕ η κ. Κόλα εξέφρασε την εκτίμηση ότι η συγκεκριμένη δικαστική απόφαση μπορεί να αξιοποιηθεί σε αντίστοιχες υποθέσεις και να συμβάλει στη διαμόρφωση μιας διαφορετικής προσέγγισης απέναντι στην προστασία της πρώτης κατοικίας.
Παράλληλα, υποστήριξε ότι απαιτείται νομοθετική πρωτοβουλία, η οποία θα εξισορροπεί το δικαίωμα του δανειστή να ικανοποιήσει την απαίτησή του με την ανάγκη προστασίας της οικογενειακής στέγης.
Όπως εξήγησε, οι δικαστικές αποφάσεις που αναγνωρίζουν τη σημασία της αναλογικότητας και της ανθρώπινης αξιοπρέπειας μπορούν να ενισχύσουν τα νομικά επιχειρήματα των οφειλετών, χωρίς όμως να υποκαθιστούν την ανάγκη ενός ολοκληρωμένου θεσμικού πλαισίου.
«Θεωρώ ότι θα έπρεπε και νομοθετικά να το δούμε το ζήτημα αυτό», ανέφερε, προσθέτοντας ότι η αξιοποίηση αντίστοιχων δικαστικών αποφάσεων μπορεί να συμβάλει στην αλλαγή της σημερινής πραγματικότητας.
Καταληκτικά, η ίδια υπογράμμισε ότι ο τελικός στόχος πρέπει να είναι η δημιουργία συνθηκών που θα επιτρέπουν στους πολίτες να ανταποκρίνονται στις οικονομικές τους υποχρεώσεις χωρίς να οδηγούνται σε κοινωνική και οικονομική εξουθένωση.
«Να βοηθήσουμε τον οφειλέτη να σηκώσει το κεφάλι ψηλά, να μπορεί να αποπληρώσει και να έχει αυτή την αξιοπρέπεια», τόνισε, επισημαίνοντας ότι η προστασία της οικογενειακής στέγης δεν αποτελεί μόνο νομικό ζήτημα, αλλά και ζήτημα κοινωνικής δικαιοσύνης.
 Ακολουθήστε το paratiritis-news.gr στο Google News και μάθετε πρώτοι όλες τις ειδήσεις.

