
Birincil konutun korunmasına yönelik yeni borç yapılandırma mekanizması yürürlükte
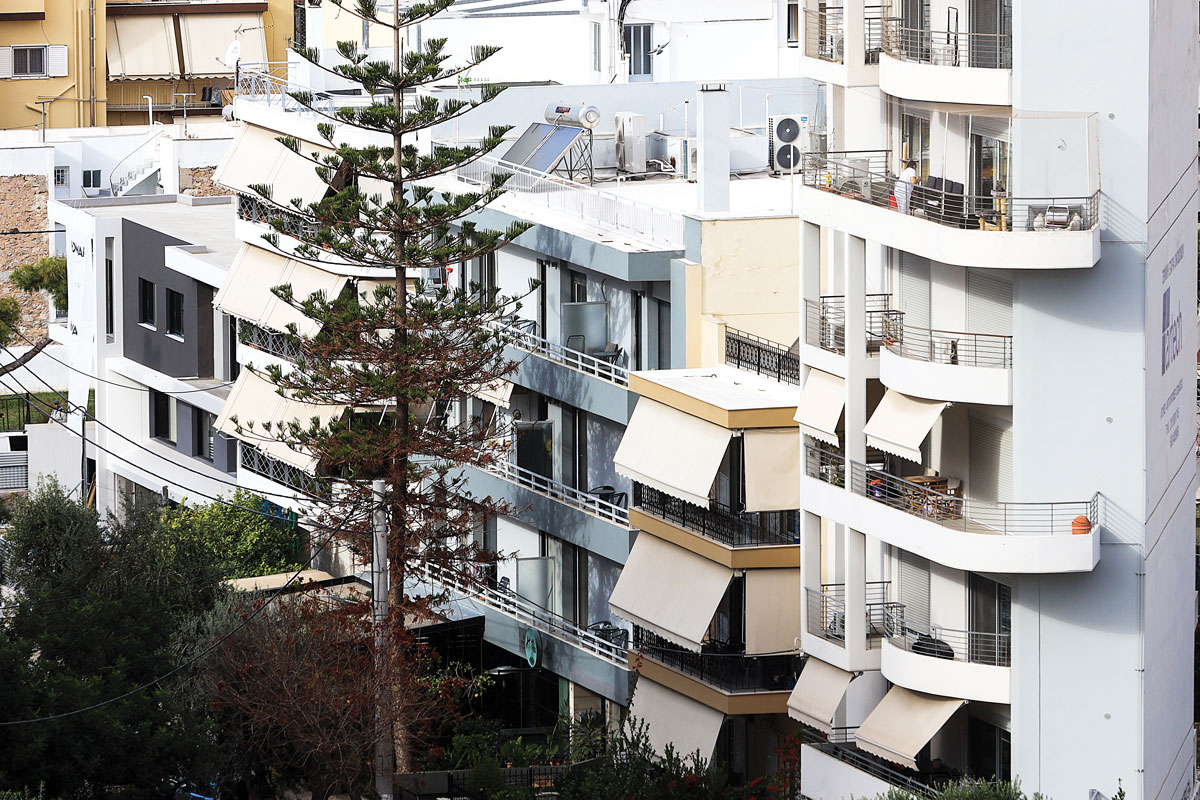
Birincil konutun korunmasına yönelik yeni ve güçlendirilmiş çerçeve, Mahkeme Dışı Borç Yapılandırma Mekanizması kapsamında yürürlüğe girdi. Yeni düzenleme, birincil konutun korunmasına ilişkin yüz binlerce talebe yanıt vermeyi ve borçlular için daha esnek bir yapı oluşturmayı amaçlıyor.
Yeni sistem kapsamında kredi borçluları, Mahkeme Dışı Borç Yapılandırma Mekanizması’nın elektronik platformuna başvuru yaparak, ana konutlarının korunmasını öngören bir borç yapılandırması talebinde bulunabilecek. Bu çerçevede birincil konut, borçlunun diğer taşınmazlarından ayrı değerlendirilmeye tâbi tutuluyor.
Yeni yapılandırma prosedüründe hesaplama yalnızca birincil konutun değeri esas alınarak yapıldığı için daha yüksek borç indirimi ve daha düşük aylık taksit imkânı mümkün. Bunun karşılığında, borçlunun diğer taşınmazlarının gönüllü olarak paraya çevrilmesine onay vermesi gerekiyor. Bu işlem, basitleştirilmiş bir açık artırma prosedürü üzerinden gerçekleştiriliyor.
Belirli borçlular için alternatif yapılandırma teklifi
Hassas ve gerekli şartları karşılayan borçlular açısından ise alacaklılar, birincil konutun korunmasını ve diğer taşınmazların paraya çevrilmesini içeren alternatif bir yapılandırma teklifi sunmak zorunda.
Borçlu, her durumda karşı teklifi kabul veya reddetme hakkına sahip. Teklifi kabul etmemesi halinde ise borçluya, diğer taşınmazların satışa çıkarılmasını içermeyen mevcut Mahkeme Dışı Borç Yapılandırma Mekanizması kapsamında bir teklif sunulması öngörülüyor.
Yeniden yapılandırma sözleşmesinin kesin olarak imzalanmasının ardından, borçlunun yapılandırma koşullarına uyması şartıyla, birincil konutla ilgili zorunlu icra işlemleri, açık artırma yoluyla satış veya ihtiyati tedbir uygulanmasının sınırlandırılması öngörülüyor.
Ayrıca sözleşme, ilgili düzenlemeler çerçevesinde doğrudan icra edilebilir belge niteliği kazanıyor. Böylece tüm taraflar açısından daha kısa, açık ve karşılıklı rızaya dayalı bir süreç oluşturulması hedefleniyor.
Yeni düzenleme, birincil konutun güvence altına alınmasına yönelik daha güçlü bir çerçeve oluşturmayı amaçlıyor. Düzenleme, borçlulara borçlarını yeniden yapılandırabilmeleri ve belirlenen şartlar altında mesken haczedilmezliği imkânı sunuyor.
Örnek yapılandırma
Toplam 300.000 euro borcu ve 150.000 euro değerinde birincil konutu bulunan bir borçlu, Mahkeme Dışı Borç Yapılandırma Mekanizması platformuna başvurarak yalnızca ana konutunun korunmasını talep ediyor. Borçlu ayrıca, toplam 50.000 euro değerindeki diğer taşınmazlarının paraya çevrilmesine onay veriyor.
Yeni prosedüre göre borçlunun izlemesi öngörülen adımlar
- Borçlu, Mahkeme Dışı Borç Yapılandırma platformuna başvurarak birincil konut koruma programına dahil olmak istediğini bildiriyor.
- Platform, 150.000 euro değerindeki birincil konutu diğer taşınmazlardan otomatik olarak ayrı değerlendiriyor.
- Yapılandırmaya dahil olunması halinde, 50.000 euro değerindeki diğer taşınmazların paraya çevrilmesine onay verilmesi gerekiyor.
- Yapılandırma, yalnızca birincil konutun değeri esas alınarak hesaplanıyor.
1. Adım — Yeni borç tutarının hesaplanması
Yeni çerçeveye göre yapılandırma yalnızca birincil konutun değeri esas alınarak hesaplanıyor.
Yeni hesaplama esas tutarı: 150.000 euro
Alacaklıların, ana konutun korunmasını, diğer taşınmazların paraya çevrilmesini ve borcun sürdürülebilir bir seviyeye indirilmesini sağlayan bir yapılandırma teklifi sunması öngörülüyor.
Örnekteki hesaplama:
- İlk borç: 300.000 euro
- Diğer taşınmazların değeri: 50.000 euro (paraya çevrilmesi öngörülüyor)
- Algoritmaya göre hesaplanan borç indirimi: 150.000 euro
- Diğer taşınmazların paraya çevrilmesinden alacaklıların tahsil edeceği tutar: 50.000 euro
- Yapılandırmaya tabi tutulması öngörülen borç: 150.000 euro
2. Adım — Yeni aylık taksit
Örnekte 150.000 euro olarak hesaplanan borç, borçlunun gelir durumuna bağlı olarak 35 yıla kadar yapılandırılabiliyor.
3. Adım — Birincil konutun korunması
Sözleşmenin imzalanması ve yapılandırma koşullarına uyulması halinde:
- Mahkeme Dışı Borç Yapılandırma Mekanizması kapsamında yapılandırılan alacaklıların, düzenlemede öngörülen şartlar çerçevesinde birincil konutun açık artırma yoluyla satışına başvurmasının engellenmesi öngörülüyor.
- Sözleşme, icra edilebilir belge niteliği kazanıyor.
- Borçlunun, yapılandırma şartlarına uyması halinde birincil konut açısından düzenlemede öngörülen korumalardan yararlanması mümkün oluyor.
Yeni düzenlemenin öngördüğü sonuçlar
- Borçlunun birincil konutunu koruyabilmesine imkân tanınması hedefleniyor.
- Örnekte borcun 300.000 eurodan 150.000 euroya indirilmesi öngörülüyor.
- Aylık ödemelerin borçlunun gelir durumuna göre daha sürdürülebilir hale getirilmesi amaçlanıyor.
- Yapılandırma süreci, karşılıklı rızaya dayalı ve daha hızlı şekilde yürütülüyor.
 Ακολουθήστε το paratiritis-news.gr στο Google News και μάθετε πρώτοι όλες τις ειδήσεις.

